


- Главная
- Блог
- Полезные статьи
- Сколько стоит открыть производство полуфабрикатов: смета и бюджет запуска
Сколько стоит открыть производство полуфабрикатов: смета и бюджет запуска

Стоимость открытия производства полуфабрикатов рассчитывают под конкретный продукт, объём выпуска и помещение. Без этих исходных данных можно наметить структуру бюджета, но нельзя обоснованно назвать итоговую сумму. Начните с того, что будете выпускать, в какой упаковке и кому продавать.
В смете стоит отдельно учесть подготовку помещения, технологическое и упаковочное оборудование, доставку, монтаж и запуск, а также оборотные средства на сырьё, расходные материалы и текущие платежи. Уточняйте, какие работы и затраты уже включены в предложения поставщиков.
Разберём, как составить смету под выбранный ассортимент и превратить её в календарь платежей: отделить разовые затраты от текущих выплат и рассчитать, сколько денег потребуется до поступления выручки.
В статье:
Исходные данные для расчёта бюджета
В контексте этой статьи полуфабрикат — пищевой продукт, подготовленный к последующему приготовлению: например, котлеты для жарки или пельмени для варки. Покупатель получает продукт, для которого часть работы с сырьём уже выполнена. Для предпринимателя важно точно описать эту готовность: что поступает в цех, какие операции выполняют на месте и в каком виде продукцию отгружают.
Под названием «производство полуфабрикатов» могут подразумеваться разные проекты. Изготовление котлет из подготовленного фарша и выпуск пельменей и вареников требуют разного состава операций. Поэтому общая формулировка бизнеса ещё не определяет, какие расходы предстоит включить в смету.
Какой продукт считать отправной точкой расчёта
Для предварительной оценки полезно составить краткое описание каждой группы изделий. Оно задаёт границы проекта и помогает получить сопоставимые предложения на оборудование. Зафиксируйте следующие исходные условия:
- Сырьё на входе. Например, закупается подготовленный фарш или мясное сырьё, которое предстоит измельчать в цехе. Состав собственных операций будет различаться.
- Изделие на выходе. Укажите рецептуру, форму, массу порции и состояние продукта при отгрузке: охлаждённое либо замороженное.
- Товарную упаковку. Опишите, продаётся ли продукт отдельными потребительскими упаковками или партиями для дальнейшего использования заказчиком.
Например, для замороженных котлет заданной массы в потребительской упаковке отдельно оцените подготовку сырья, формование, замораживание и упаковку.
Что входит в понятие «открыть производство»
Заранее определите, до какого результата должен довести бюджет: покупки машин, выпуска пробной партии или начала регулярных отгрузок. Для оценки потребности в финансировании полезно разделить расходы по назначению:
- Подготовка площадки: обследование выбранного помещения, необходимые работы и подключения по проекту.
- Подготовка производства: оборудование, оснастка, доставка, монтаж и запуск в пределах согласованного состава работ.
- Обеспечение первых выпусков: сырьё, упаковка, оплата труда и другие платежи до поступления выручки.
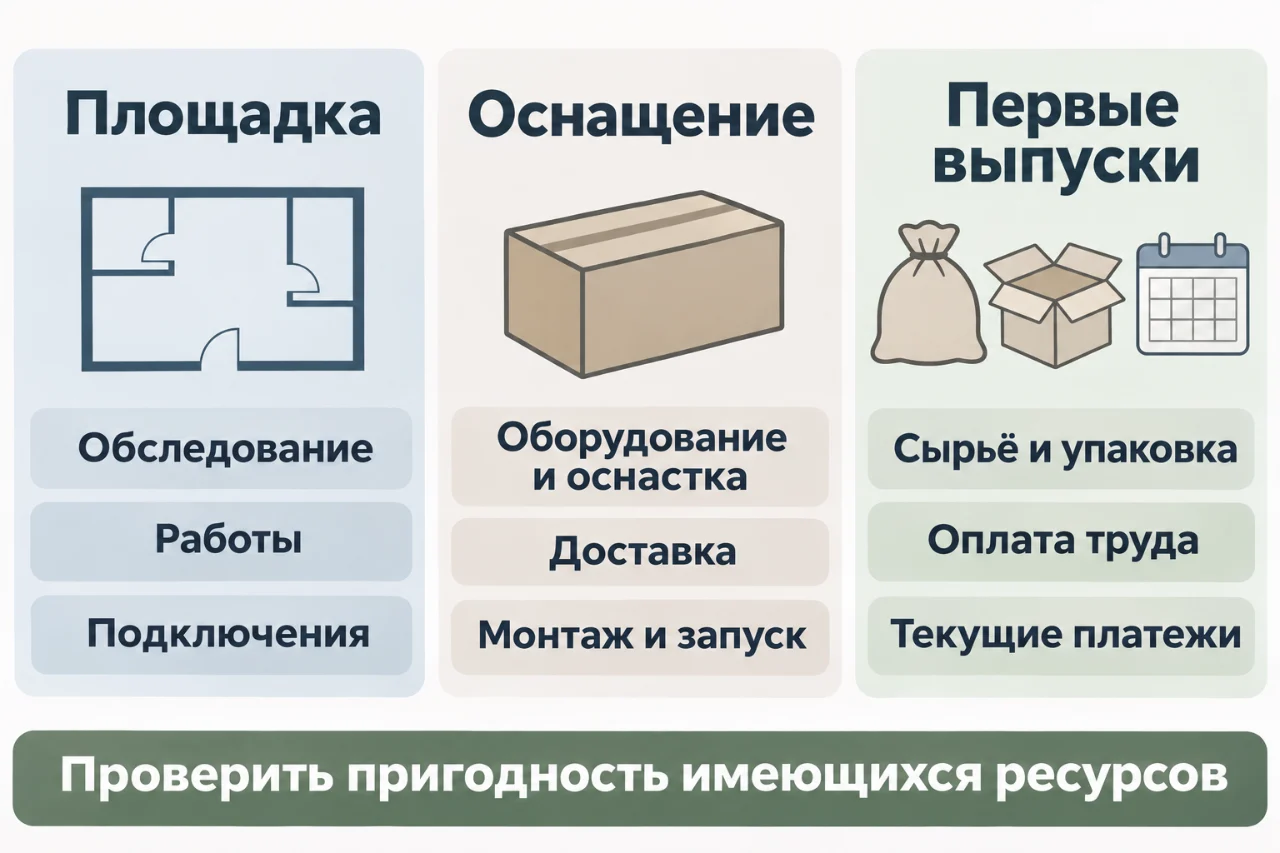
Отдельно отметьте ресурсы, которые уже есть: подходящее помещение, действующий участок подготовки сырья или доступное холодильное хранение. Их пригодность для нового продукта ещё нужно проверить. В смете обозначьте, какие существующие ресурсы используются и какие требуют доработки. Это поможет сравнивать варианты запуска с одинаковым составом работ.
Операции и расходы производства
Для расчёта стоимости открытия производства технологию удобно представить как маршрут партии: какие операции проходит сырьё, где получается готовый полуфабрикат и что происходит до отгрузки. На этой основе составляют перечень затрат. Универсальная последовательность для пельменей, котлет и овощных смесей будет слишком условной: маршрут нужно описывать для конкретного изделия.
От сырья до упакованной партии
Ниже — основа для обсуждения процесса с технологом. Состав операций, их порядок и условия выполнения уточняют по рецептуре, характеристикам сырья и выбранному способу выпуска продукции.
- Приёмка и размещение сырья. Укажите, в каком виде поступают ингредиенты, как их принимают, хранят и передают в работу. В смете отдельно учитывайте организацию этих операций, а не только основной производственный участок.
- Подготовка компонентов. Опишите необходимые действия: например, разделку и измельчение мясного сырья либо подготовку теста и начинки. В маршрут включают только операции, предусмотренные технологией выбранного продукта.
- Изготовление изделия. Зафиксируйте, как получают смесь, порцию или сформованный полуфабрикат. Для нескольких рецептур отметьте переходы между партиями: смена продукта тоже занимает рабочее время.
- Температурная обработка. Если предусмотрены охлаждение или замораживание, выделите их в самостоятельные операции. Режимы и место этого этапа в маршруте нельзя назначать по общему описанию без привязки к продукту.
- Фасовка, упаковка и передача на хранение. Укажите массу порции, формат упаковки и состояние продукта при упаковке. Затем опишите размещение партии до отгрузки: выпуск изделий и их отправка покупателю могут происходить в разное время.
Как маршрут превращается в расчёт затрат
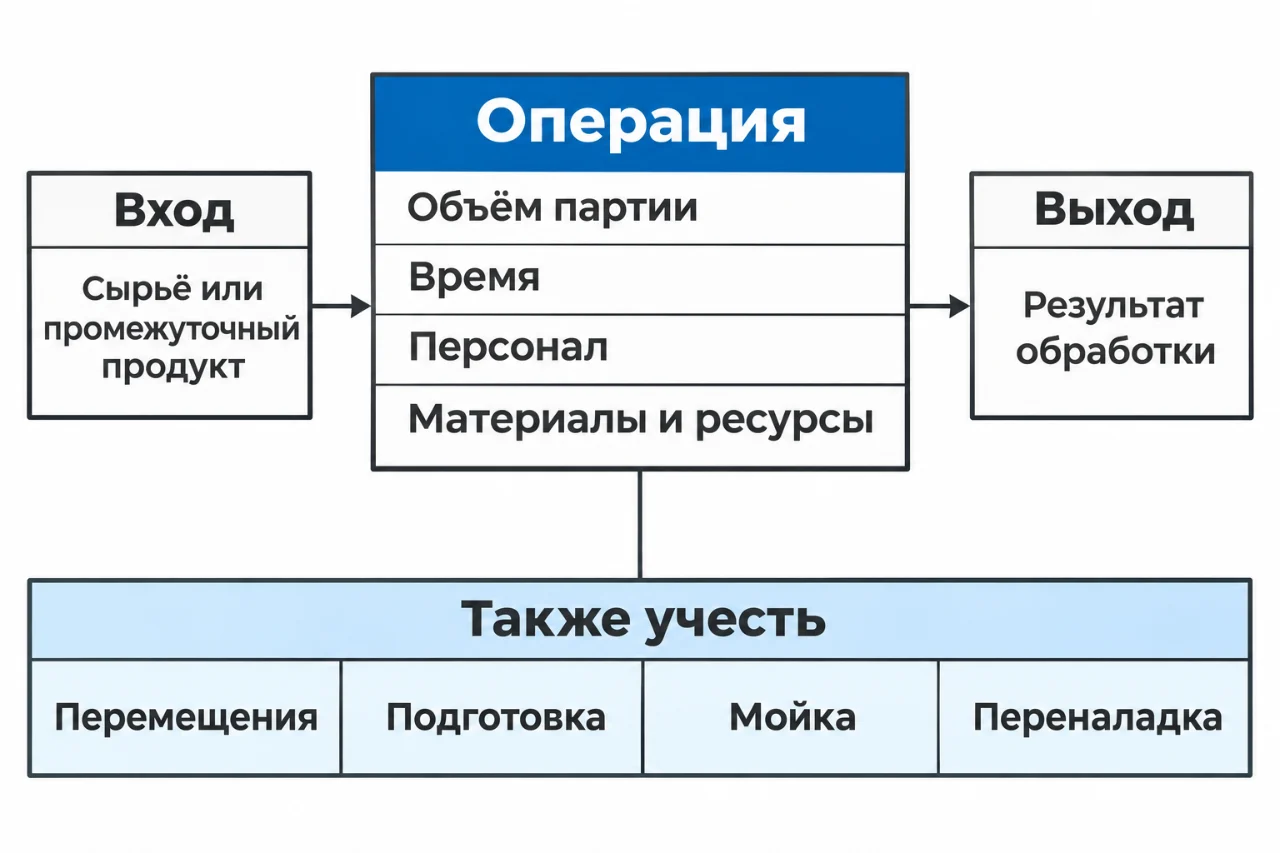
Для каждой операции составьте короткую запись: что поступает на вход, что получается на выходе, каков объём партии, сколько времени требуется и какие ресурсы задействованы. Отдельно внесите перемещения, подготовку к работе, мойку и переналадку. Так в расчёте появятся работы, которые легко пропустить, если считать бюджет только по списку машин.
Сопоставляйте участки в одинаковых единицах. Если формование оценивается в килограммах, а упаковка — в пакетах, пересчитайте пакеты через массу нетто. Уточняйте, относится заявленный объём к сырью или к готовой продукции. Иначе одинаковые цифры в предложениях поставщиков могут описывать разную нагрузку.
Проверьте, успевает ли следующий участок принять партию с предыдущего с учётом остановок и обслуживания. Если нет, в проекте нужно пересмотреть график, организацию промежуточного хранения или состав линии. Увеличение скорости одной операции само по себе не определяет выпуск всего цеха.
Технологическую последовательность для отдельной группы изделий можно рассмотреть в материале о запуске производства пельменей и вареников. Для общей сметы важно сохранить фокус на собственном маршруте и не переносить чужую комплектацию без проверки.
Сценарии запуска и статьи затрат
Проект производства полуфабрикатов стоит рассматривать через конкретный сценарий сбыта: кому, в каком виде и какими партиями предстоит отгружать продукцию. Для предварительной сметы полезно разделить несколько вариантов работы. Это сценарии для расчёта, а не подтверждение спроса: объём продаж и условия поставок нужно выяснять отдельно.
Для собственной кухни, розницы или поставок другим предприятиям
| Сценарий | Что уточнить до расчёта | Какие расходы выделить в смете |
|---|---|---|
| Заготовки для собственной кухни | Какие операции переносят в заготовочный участок, сколько продукции кухня принимает за день и где её хранит | Организация участка, внутренняя тара, хранение и перемещение заготовок |
| Продажа через собственную торговую точку | Ассортимент, размер покупательской упаковки, график пополнения и порядок учёта остатков | Потребительская упаковка, этикетки, хранение и доставка до точки, если она находится отдельно |
| Поставки кафе, столовым и другим кухням | Состав и размер партии, требования получателя к продукту и таре, график приёмки | Транспортная упаковка, подготовка заказов, доставка и запас средств до оплаты поставки |
| Снабжение нескольких собственных точек | Сводная потребность точек, дни отгрузки, допустимые остатки и распределение ответственности | Комплектация отдельных заказов, хранение до отгрузки и перевозка между площадками |
Не все перечисленные статьи затрат обязательно потребуют отдельной покупки. Если предприятие уже располагает помещением, транспортом или складом, сначала оцените возможность их использования и связанные расходы. Имеющиеся ресурсы не следует автоматически считать бесплатными или подходящими для нового процесса.
Подготовка сырья: внутри цеха или до поступления в него
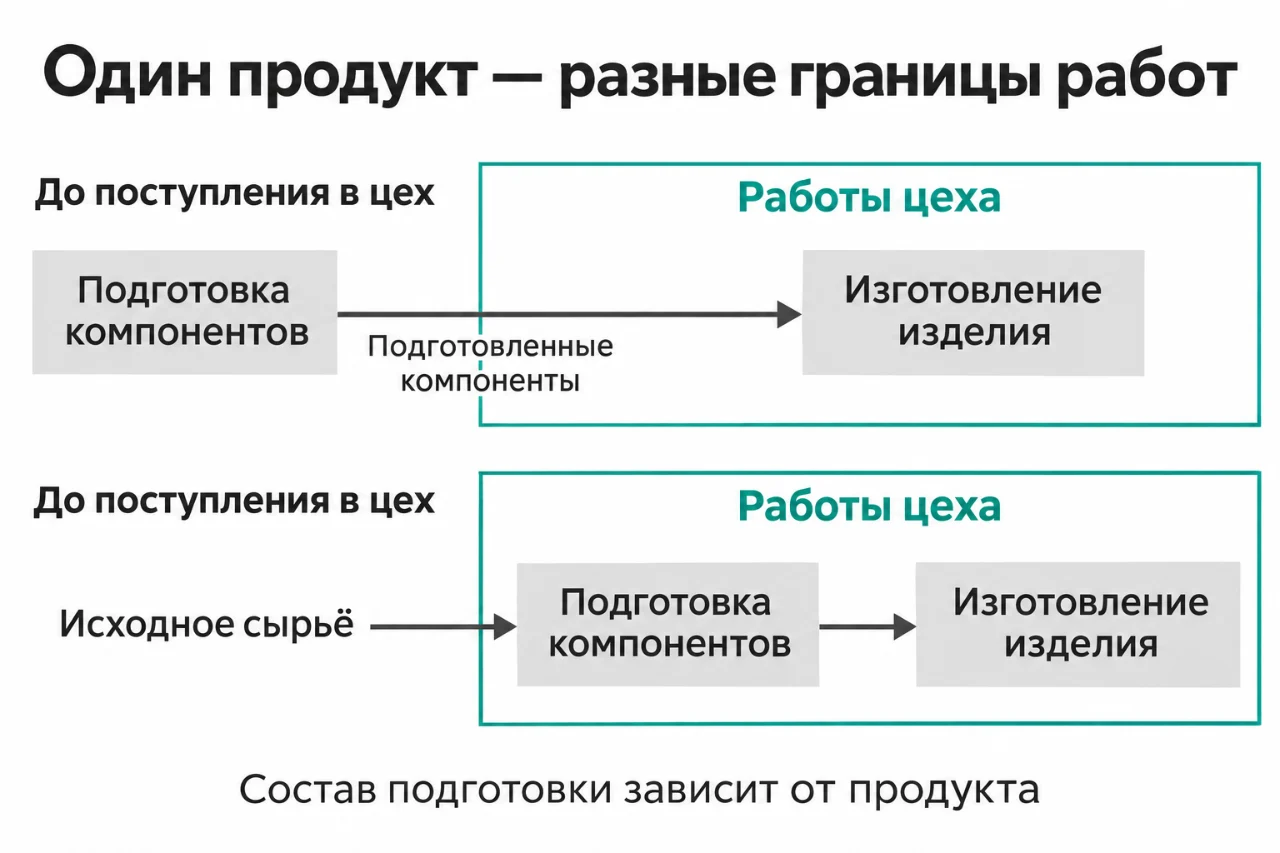
Котлеты и другие изделия из фарша, пельмени и вареники, порционные мясные заготовки, овощные смеси считайте отдельно: одинаковый план выпуска в килограммах ещё не означает одинаковый бюджет.
В одном сценарии предприятие получает подготовленное сырьё, в другом — выполняет его подготовку самостоятельно. Эту разницу нужно отразить в составе сметы, прежде чем сравнивать итоговую цену оборудования.
Как связать сценарий с бюджетом открытия
Составьте короткое описание будущей поставки: продукт, получатель, объём партии, упаковка, место передачи заказа и условия оплаты. Если рассматриваете несколько каналов продаж, подготовьте отдельный вариант расчёта для каждого. Так станет видно, какая часть бюджета относится к изготовлению продукции, а какая — к обслуживанию выбранного канала. Складывать все варианты в одну стартовую смету имеет смысл лишь тогда, когда вы действительно планируете запускать их одновременно.
Оборудование и комплектация для сметы
Примеры оборудования для уточнения комплектации и сметы: ИПКС-123М(Н); HUALIAN JGL-135-5B
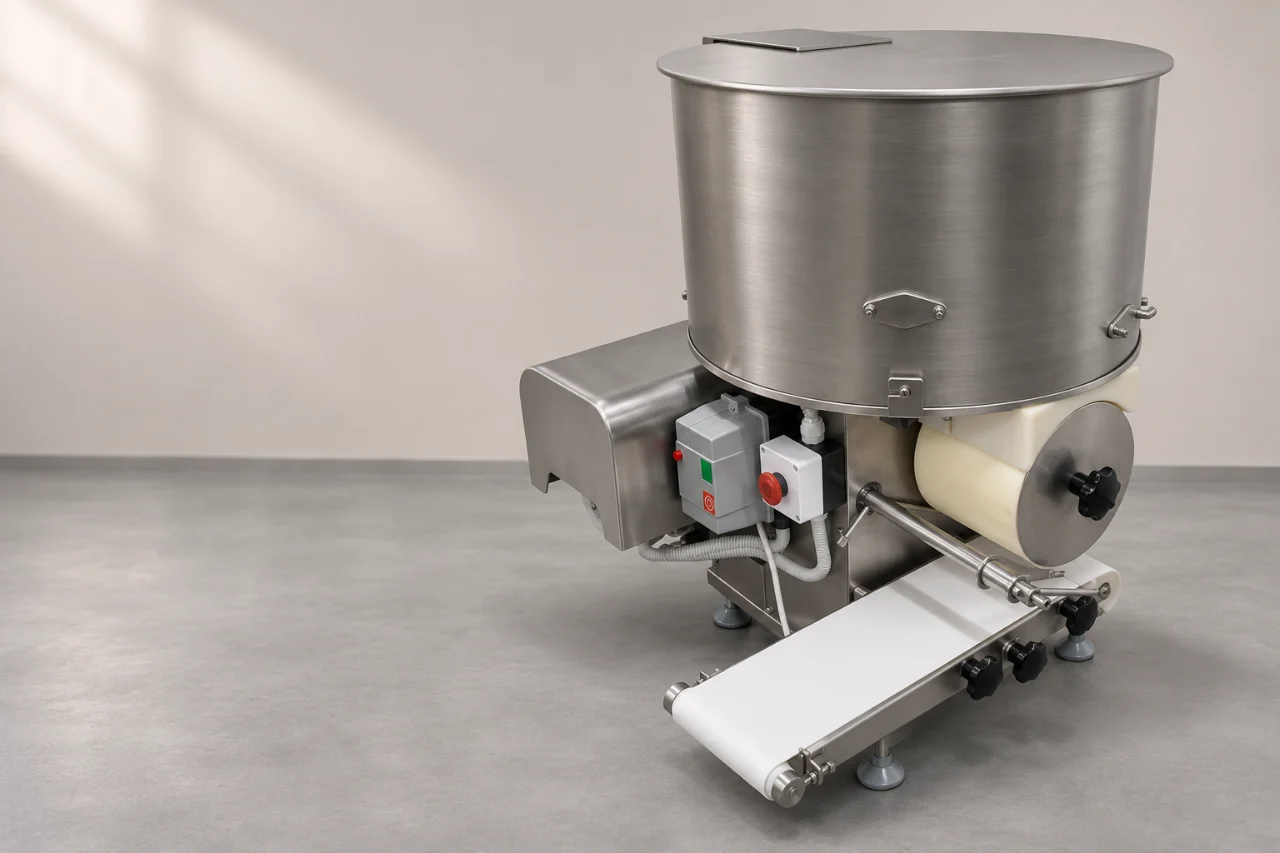
Комплект для цеха полуфабрикатов подбирают под конкретный ассортимент. В смете удобно разделить машины для изготовления продукта, холодильное и упаковочное оборудование, а также оснащение рабочих мест. Для каждой позиции укажите операцию, которую она закрывает: так проще обосновать покупку и увидеть, какие расходы ещё не учтены.
Какие позиции включить в предварительную смету
Таблица ниже — основа для обсуждения с технологом и поставщиком. Это возможные группы оборудования, а не обязательный комплект для любого производства.
| Участок | Что рассмотреть | Что уточнить до расчёта стоимости |
|---|---|---|
| Подготовка сырья | Рабочие столы, весы, оборудование для нарезки или измельчения | В каком виде поступает сырьё и какие операции выполняются в цехе |
| Приготовление смеси или теста | Фаршемешалка, тестомес либо другое смесительное оборудование по рецептуре | Состав продукта, размер партии, порядок загрузки и выгрузки |
| Формование | Инвентарь для ручной работы, котлетоформовочная машина или пельменный аппарат | Форма и масса изделий, смена ассортимента, необходимая оснастка |
| Холодильный участок | Оборудование для охлаждения, замораживания и хранения — по принятой технологии | Задача каждого устройства, загрузка партии и условия размещения |
| Упаковка | Весы, запайщик пакетов или лотков, вакуумный упаковщик — после выбора упаковочного решения | Размер порции, материал упаковки, способ загрузки и маркировки |
Отдельными строками предусмотрите мойку инвентаря, стеллажи, ёмкости, тележки и средства контроля, необходимые для выбранного процесса. Для пельменного направления состав операций можно дополнительно сопоставить с материалом о запуске производства пельменей и вареников.
Как выбрать оборудование и сравнить предложения
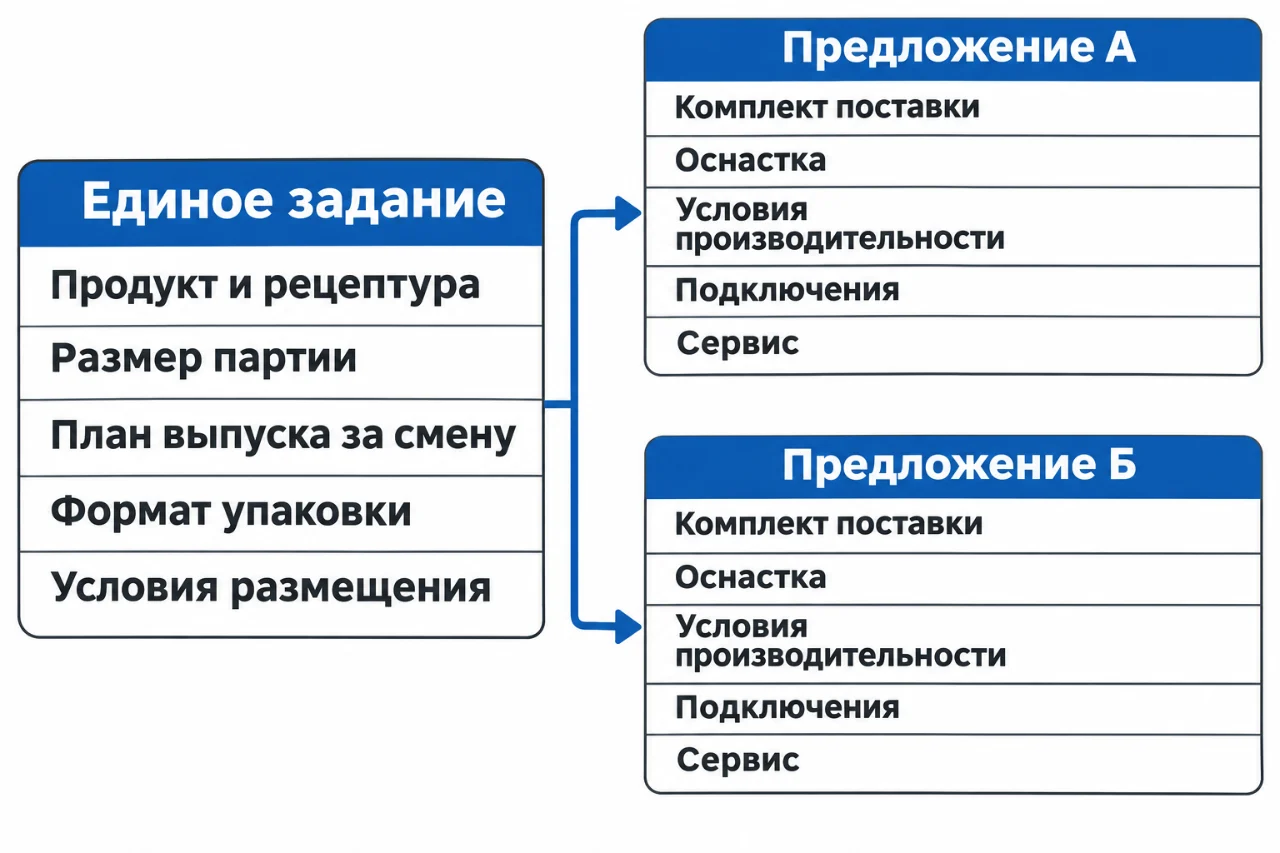
Запрашивайте расчёт на одинаковое задание: продукт, рецептуру, размер партии, план выпуска за смену и формат упаковки. Попросите поставщика указать, для какого сырья и при каких условиях заявлена производительность. Паспортное значение отдельной машины не следует принимать за подтверждённый выпуск всего цеха.
- Проверьте работу на своём продукте: согласуйте пробу, образцы изделий и критерии приёмки результата.
- Уточните комплект поставки: входит ли нужная оснастка, что потребуется для смены формата, какие подключения необходимо подготовить.
- Сопоставьте операции по времени, включая загрузку, выгрузку, переналадку и мойку. Зафиксируйте, сколько работников предусмотрено в расчёте.
- Сравните условия обслуживания, доступность расходных деталей и перечень работ при вводе в эксплуатацию.
Упаковщик выбирайте вместе с расходными материалами: запросите подтверждение совместимости машины, пакета либо лотка и плёнки. Для предварительного подбора предусмотрен раздел упаковочных материалов АЛЬФАПРОМ; применимость конкретной позиции нужно уточнять под выбранное оборудование.
Сравнивайте итоговую стоимость комплекта в согласованных границах: оборудование, оснастка, доставка, подключение, пусконаладка и обучение. Позиции без цены оставляйте в расчёте как неоценённые расходы, чтобы предварительная сумма не выглядела полным бюджетом открытия.
Ошибки в расчёте бюджета запуска
Проверьте, нет ли в смете пропущенных расходов, а в плане выручки — неподтверждённых допущений. Ниже — шесть ошибок, которые стоит разобрать до закупок.
Считать цену оборудования бюджетом всего запуска
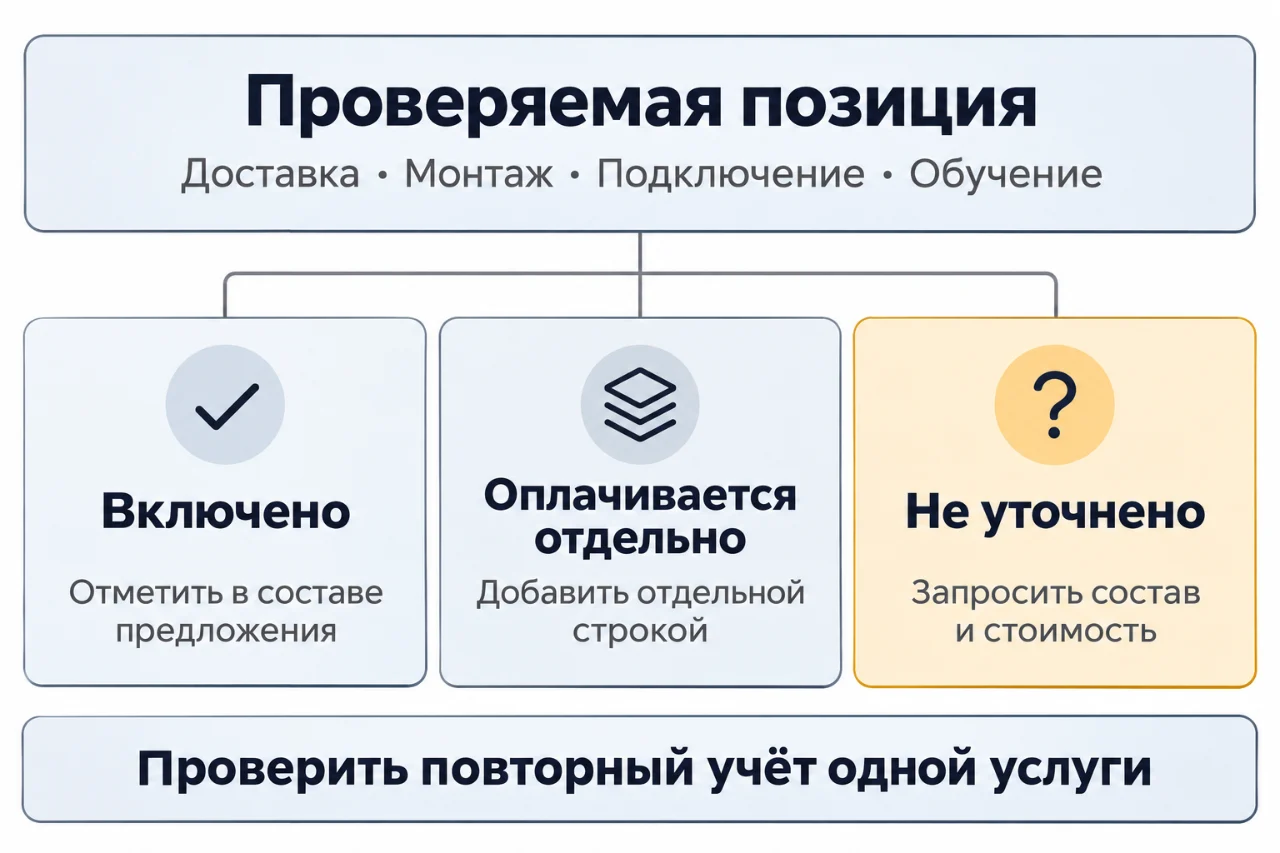
Отдельно проверьте доставку, разгрузку, монтаж, подключение, оснастку и обучение: что входит в предложение, а что оплачивается дополнительно. Затем добавьте расходы на подготовку помещения, инвентарь и запуск производства. Для каждой позиции укажите основание суммы и состав включённых работ. Это поможет заметить пропуски и не посчитать одну услугу дважды.
Принимать помещение без оценки затрат на адаптацию
Низкая арендная ставка сама по себе не определяет выгодность площадки. До заключения договора сопоставьте помещение с проектом цеха: размещением рабочих зон, подключением оборудования, хранением и перемещением продукции. Получите оценку необходимых изменений и уточните, кто их оплачивает. В финансовом плане отдельно учтите аренду за период подготовки, когда выпуск ещё не начался.
Строить расчёт выручки на паспортной производительности
Не приравнивайте заявленный выпуск отдельной машины к объёму продаж цеха. Проверьте, сколько времени в смене отведено непосредственно производству, а сколько — подготовке, переналадке и мойке. Объём выпуска согласуйте с возможностями остальных участков. Для расчёта поступлений используйте отдельные допущения об отгрузках и сроках оплаты: изготовленная партия ещё не означает полученные деньги.
Оставлять оборотные средства за пределами сметы
Покупку сырья и упаковки, оплату труда, аренду и другие текущие платежи отразите в календаре движения денег. Укажите даты расходов и ожидаемых поступлений от покупателей. Так можно оценить потребность в финансировании до выхода на устойчивые поступления. Не задавайте резерв произвольным процентом: проверьте сценарии задержки запуска, более медленных продаж и отсрочки оплаты.
Расширять ассортимент без пересчёта бюджета
Дополнительный продукт проверьте по всему маршруту: нужны ли другая оснастка, отдельная упаковка, новые операции или запасы ингредиентов. Не считайте его выпуск бесплатным дополнением только потому, что основная машина уже выбрана. Сначала рассчитайте запуск согласованного набора изделий, затем отдельно оцените расширение. Это позволит увидеть, какие вложения относятся к старту, а какие можно перенести.
Сравнивать варианты только по первоначальному платежу
Для нового и подержанного оборудования сопоставьте комплектацию, состояние, условия проверки, сервис и предполагаемые расходы до начала работы. Вопросы для такой оценки разобраны в материале о покупке подержанного пищевого оборудования. При кредите или лизинге учитывайте весь график платежей и условия договора. Небольшой первый платёж ещё не показывает полную стоимость выбранного варианта.
Пример сметы и календаря платежей
Покажем расчёт на условном проекте. Все суммы ниже — учебные допущения в тысячах рублей, а не рыночные цены или предложение АЛЬФАПРОМ.
Пример: от замороженных котлет до сметы запуска
Задание: котлеты из закупаемого подготовленного фарша, упаковка по 0,5 кг. План — 100 кг за смену, или 200 упаковок; при 20 сменах — 2000 кг и 4000 упаковок в месяц. Это план для расчёта, достижимость которого предстоит проверить.
Условный маршрут: хранение сырья → смешивание → формование → замораживание → фасовка и упаковка → хранение до отгрузки. Его согласуют с технологом. Под этот маршрут в учебную смету внесены следующие группы затрат:
| Статья | Сумма, р. |
|---|---|
| Смешивание и формование | 900 000 р. |
| Замораживание и хранение | 1 200 000 р. |
| Взвешивание и упаковка | 300 000 р. |
| Рабочие места и инвентарь | 200 000 р. |
| Подготовка помещения | 450 000 р. |
| Доставка, монтаж и запуск | 150 000 р. |
Оснащение по первым четырём строкам: 900 + 1200 + 300 + 200 = 2600. Вместе с помещением и запуском: 2600 + 450 + 150 = 3 200 000 р. В рабочей смете каждое допущение заменяют предложением с перечнем включённых работ.
Для календаря примем ежемесячные выплаты: сырьё и упаковка — 180; труд, аренда, коммунальные услуги и налоги — 170. Итого — 350 000 р. в месяц. Эти условные суммы далее учитываются по датам платежей.
Проверьте пробную партию до окончательного расчёта
Если условия поставщика позволяют, согласуйте испытание на своём продукте и выбранной упаковке. Заранее определите, что нужно получить по итогам: образцы, записи времени операций, расход сырья и материалов, сведения о потерях. Один удачный образец не стоит принимать за подтверждение сменного выпуска.
- Зафиксируйте рецептуру, массу изделия и упаковки, размер партии и условия испытания.
- Запишите время подготовки, работы, остановок и завершения процесса; отдельно отметьте число занятых сотрудников.
- Сопоставьте массу использованного сырья с массой пригодной продукции, учтите остатки и брак.
- Пересчитайте расход на единицу продукции и обновите смету. Результаты опыта относите только к проверенным условиям.
Составьте календарь денег и условия перехода к закупкам
Продолжим пример. Условие оплаты оснащения — аванс 40%: 2600 × 0,4 = 1040; остаток — 1560. Дату запуска обозначим как день 0, месяцы для расчёта условно примем равными 30 дням. Внесём 3 600 000 р. финансирования до первого платежа. Поступления от покупателей также заданы условно: в дни 30 и 60 деньги приходят до текущих выплат. Других движений денег в показанном периоде нет. Все суммы в таблице — тыс. руб.
| Дата и порядок операций | Выплаты | Поступления от покупателей | Остаток после операций |
|---|---|---|---|
| День −60: аванс 1040 и помещение 450 | 1490 | 0 | 2110 |
| День −30: остаток за оснащение 1560 и запуск 150 | 1710 | 0 | 400 |
| День 0: текущие выплаты первого месяца | 350 | 0 | 50 |
| День 30: поступление 300, затем выплаты второго месяца | 350 | 300 | 0 |
| День 60: поступление 450, затем выплаты третьего месяца | 350 | 450 | 100 |
Остаток после операций = предыдущий остаток + поступления − выплаты. Без стартового финансирования наибольший накопленный дефицит при заданном порядке операций возникает в день 30: 3200 + 350 × 2 − 300 = 3 600 000 р. Минимальное финансирование показанного периода — 3 600 000 р.: разовые затраты 3200 и покрытие накопленного дефицита текущих платежей 400. При этой сумме минимальный остаток равен нулю; меньшая сумма даст отрицательный остаток. Если покупатели платят позже текущих выплат, календарь и потребность в деньгах нужно пересчитать. Расчёт также нужно продолжить на следующие месяцы.
Если поступление 450 переносится за пределы третьего месяца, потребность за показанный период составит 3200 + 350 × 3 − 300 = 3 950 000 р. Так задержка оплаты превращается в конкретную дополнительную потребность: 350 000 р.
Начисление амортизации не включайте как отдельную выплату: это неденежная операция [1].
До внесения аванса согласуйте в договорных документах комплектность, требования к подключению, условия испытаний и приёмки, состав обучения и порядок устранения замечаний. Для каждого этапа задайте проверяемый результат: обследование помещения завершено, состав работ определён, испытание проведено, стоимость уточнена. Переход к следующему платежу связывайте с соответствующим результатом и условиями договора. Неразрешённые вопросы сохраняйте в расчёте как допущения, а не как подтверждённую экономию.
Вопросы о расходах и закупках
Какую сумму считать стоимостью открытия?
Для ответа на вопрос, сколько стоит открыть производство полуфабрикатов, считайте деньги, необходимые до запуска и покрытия последующего дефицита поступлений. Отдельно покажите оборудование, подготовку площадки, запуск и оборотные средства. Сумма коммерческих предложений на машины описывает только часть проекта; без исходных условий называть минимальный бюджет некорректно.
Можно ли начать в арендованном готовом цехе?
Такой вариант имеет смысл включить в сравнение. До расчёта экономии выясните, подходит ли площадка для выбранного продукта, какие работы ещё нужны и что входит в аренду. Уточните порядок оплаты коммунальных услуг, ремонта и обслуживания оборудования, условия возврата обеспечительного платежа. Название «готовый пищевой цех» само по себе не подтверждает пригодность помещения.
Обязательно ли сразу покупать всю линию?
Сначала определите, какие операции нужны стартовому ассортименту и как вы будете выполнять каждую из них. Для поэтапной закупки сравните загрузку, затраты труда и стоимость последующего расширения. Покупку отдельной машины можно отложить, если для соответствующей операции предусмотрен подходящий способ выполнения. Оставлять необходимую операцию без решения нельзя.
Как сравнить собственный цех и выпуск на сторонней площадке?
Запросите расчёт для одинакового продукта, объёма партии и упаковки. Для сторонней площадки уточните, кто закупает сырьё, оплачивает потери, хранение и перевозку, кому принадлежат остатки материалов. Сопоставляйте расходы за одинаковый период. Небольшие первоначальные вложения ещё не означают меньшую стоимость выпуска; результат зависит от условий договора и фактических заказов.
Нужна ли дорогая упаковка с первого дня?
Начните с требований к продукту, перевозке и продаже, затем сравните подходящие варианты. В расчёте учитывайте материал, оборудование, труд и потери при упаковке. Запросите образцы и проверьте выбранное решение на своём продукте. Высокая цена упаковщика сама по себе не подтверждает пригодность упаковки, а выбор дешёвого материала не доказывает экономию всего процесса.
Как оценить окупаемость без истории продаж?
Составьте несколько сценариев реализации и обозначьте их как допущения. Для базовой оценки проекта без заёмного финансирования рассчитайте поступления и платежи по периодам: первоначальные вложения, закупки, оплату труда, аренду и налоги. Расчётный срок простой окупаемости — период, за который накопленные чистые денежные поступления после запуска покрывают первоначальные вложения. Этот показатель не учитывает изменение стоимости денег во времени [2]. Если планируется кредит, отдельно составьте календарь с его получением и обслуживанием для проверки достаточности денег. Прибыль за один удачный месяц не подтверждает срок возврата вложений.
Уменьшают ли лизинг и субсидии бюджет запуска?
Разделяйте общую стоимость проекта и график собственных платежей. Рассматривая приобретение оборудования в лизинг, сравните аванс, все платежи, выкуп и сопутствующие расходы по конкретному предложению. Субсидию учитывайте как условный источник финансирования, пока право на неё, сумма и срок поступления не подтверждены.
От сметы к подбору оборудования
Подготовьте задание для расчёта: ассортимент, рецептуры, план выпуска за смену, формат упаковки, условия хранения и сведения о помещении. Отдельно укажите, какие операции будут выполняться в цехе, а какие предполагается передать подрядчикам.
С таким заданием можно обратиться в АЛЬФАПРОМ за подбором оборудования. Запросите состав решения, требования к подключению и перечень включённых работ; расходы вне предложения внесите в общую смету отдельно. Сведения о компании АЛЬФАПРОМ доступны на сайте.
Издатель: АЛЬФАПРОМ. Дата подготовки: 13.11.2026. О компании.
Источники
- External Reporting Board. New Zealand Equivalent to International Accounting Standard 7 Statement of Cash Flows (NZ IAS 7). Выпущен в ноябре 2004 года; включает поправки по 31 марта 2025 года, кроме последующих поправок, связанных с досрочным применением NZ IFRS 18. Пункты 16(a), 17 и 20(b). Использован для пояснения денежных и неденежных операций, а не как нормативное требование для РФ.
- ACCA. Payback and discounted payback. Учебный материал FFM; дата редакции на странице не указана. Разделы Payback — Definition, Calculation, Usefulness.


